闪迪崩跌22%,美光AMD跌超17%
存储与芯片个股遭遇集中抛售,闪迪单日崩跌22%,美光与AMD跌幅均超17%。跌幅的极端程度超出常规调整范围,个股层面的剧烈回撤与板块估值的同步下修,共同构成这一轮下跌的核心特征。
一、闪迪崩跌22%,极端跌幅
闪迪单日崩跌22%,这一幅度在个股的日线波动中极为罕见,通常只在业绩大幅低于预期或重大负面事件时才会出现。22%的单日跌幅意味着持仓者在一天之内承受了市值的近四分之一蒸发,这种量级的冲击会直接改变市场的持仓结构,恐慌性抛售与流动性枯竭往往同时出现。闪迪属于存储环节,其价格的波动与存储产品的供需周期高度相关,行业景气度变化会迅速传导至企业盈利预期,股价的反应因此比下游应用端更为剧烈。极端跌幅的出现说明市场对该股的定价进行了方向性的重置,而非短期情绪波动。
二、美光与AMD跌超17%,板块的同步
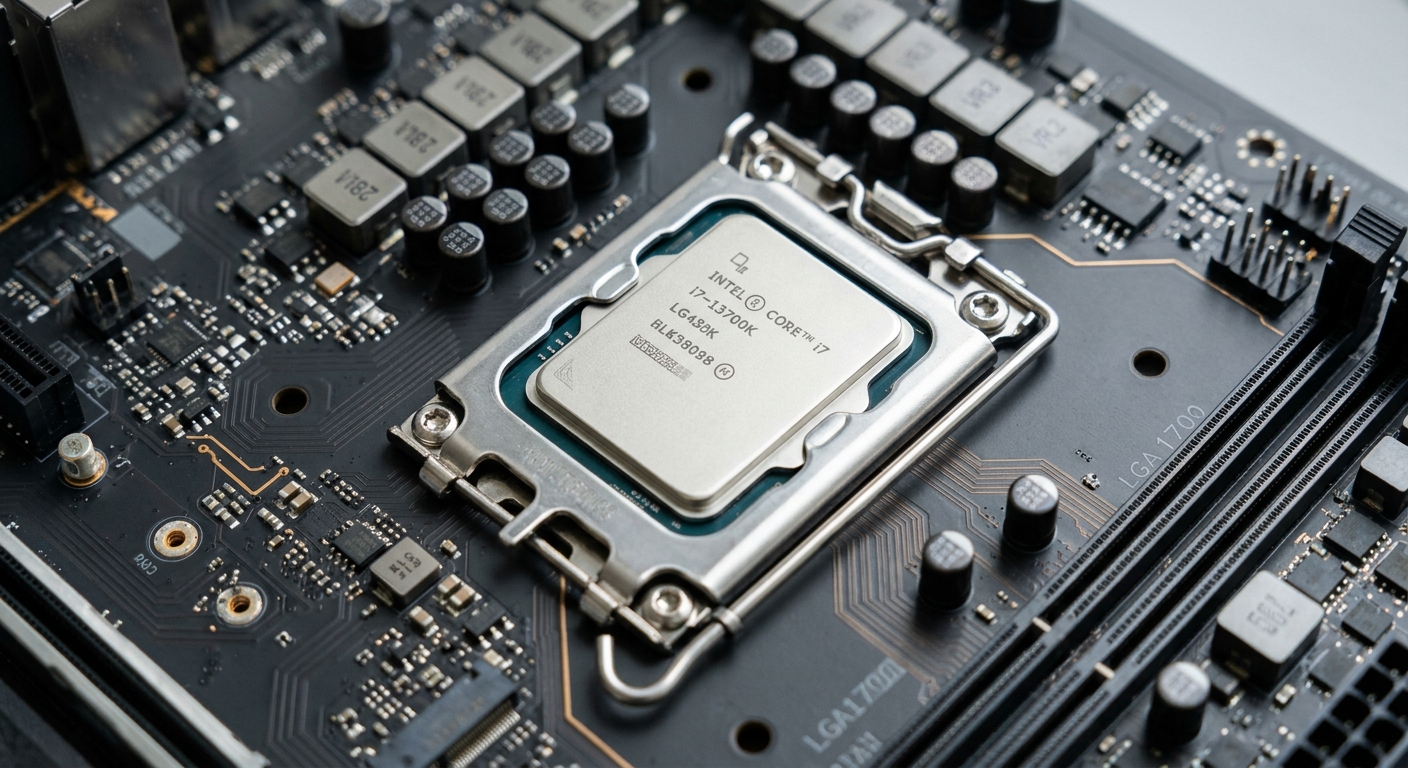
美光与AMD的跌幅均超过17%,与闪迪的极端跌幅形成呼应,说明抛售并非个别公司的孤立事件。美光同样属于存储芯片环节,业务结构与闪迪存在重叠,价格走势的同步性较强;AMD处于芯片设计环节,虽不直接参与存储制造,但在算力产业链中与存储存在配套关系,需求预期的调整会同时影响两个环节的估值。跌幅的同步说明市场对整个芯片板块的需求前景进行了重新评估,抛售的逻辑不是针对某家公司,而是针对板块整体的景气预期。同步下跌加剧了板块的流动性压力,个股之间的相关性在下跌阶段通常显著上升。
三、跌幅背后的估值结构
芯片板块的估值结构决定了其对负面预期的敏感程度。存储环节属于周期性行业,盈利波动幅度大,市场给予的估值更多依赖景气周期的位置判断,一旦需求预期转向,盈利预测的下修会直接压缩估值。芯片设计环节的估值中包含了较多的远期增长预期,算力需求的长期扩张是估值的重要支撑,当市场对这一趋势的持续性产生怀疑时,估值分母的调整会迅速放大价格下跌。17%以上的单日跌幅说明市场不仅下调了短期盈利,还下调了中长期的增长假设,估值结构的双重调整使跌幅远超常规。这种调整的深度决定了后续修复的难度。
四、个股与板块的观察维度
个股层面的观察需要区分两类信息,一类是行业周期性的变化,另一类是企业自身竞争力的变化,前者影响整个板块,后者决定个股在板块内的相对强弱。跌幅之后,需关注各家企业的库存水平、产能利用率与订单能见度,这些经营指标反映的是景气周期的实际位置,而非市场情绪。板块层面,需关注资金流向的变化与估值重估的幅度,若板块估值已回到历史中枢附近,则继续下修的空间收窄,若估值仍在高位,则调整可能尚未结束。个股与板块两个维度的信息结合,才能判断本轮下跌属于周期调整的阶段性释放,还是长期增长逻辑的重新评估。